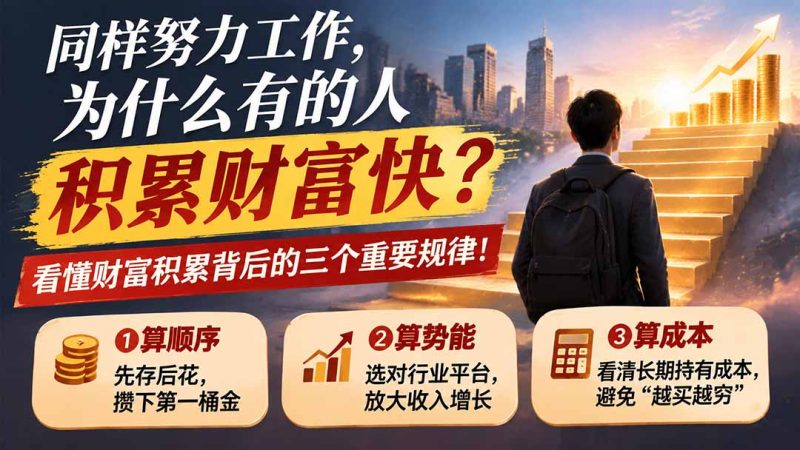


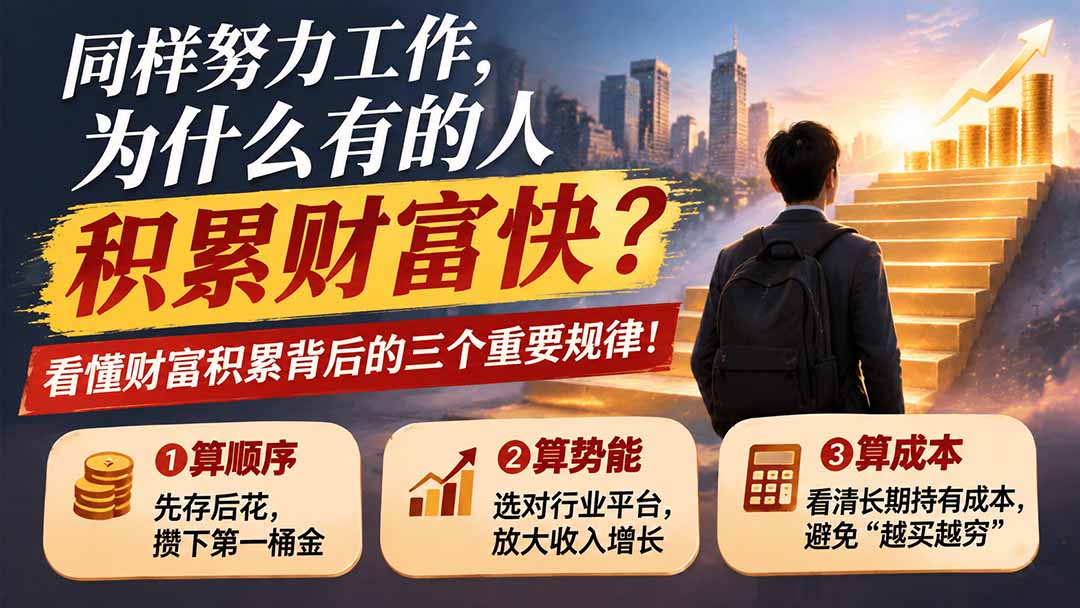
同样是上班挣钱,财富积累怎么就拉开了这么大差距?周末和几个老同学吃饭,我聊出一件挺扎心的事:十年前大家工资差不多,现在有人手里两套房子,有人还在为下个月房租发愁。回来想了半天,我觉得钱到手之后的那几步,比工资单上的数字更要紧。
为什么先存后花这么难?
多数人的习惯是:钱到账,先花,月底剩下多少存多少。问题是月底基本剩不下什么。把顺序倒过来试试——工资一到,先划走一部分存起来,剩下的才是这个月能花的。
这一步听着简单,做起来反人性。我头两个月也不适应,卡着卡着就成了习惯。存下来的这笔钱,意义不在数目,而在于手里有了选择权:不想干的活可以拒,突然用钱不至于到处借。
同样的工作,凭什么有人越来越值钱?
第二笔账算的是工作本身。同一份工资,放在往上走的行业和往下走的行业,三年后完全两个样。评估一份工作,我会看三样:行业还在不在长,平台有没有空间,岗位能不能让能力跟着涨。三样都占的,收入往往会跟着时代的水位抬起来。
光靠加班熬时长,很难拉开财富积累的速度。选择比蛮力管用,这话听着像鸡汤,却是我见过最实在的一条。
那笔看着划算的大件,到底贵在哪
第三笔账是消费。很多人买东西只看标价,忽略了后面一串开销。一辆车买回来,保险费、保养、油钱、停车费,加上每年往下掉的折旧,全算进去比标价吓人得多。
我现在的习惯是,买大件之前先把持有成本列一遍,算完经常就不想买了,省下的钱老老实实放进储蓄那部分。想系统梳理金钱决策,可以看看 从辛苦挣钱到财富自由 和 财商提升课。
普通人从哪一步开始
财富积累不需要等到有钱才开始。如果只挑一件事,我会先把储蓄顺序改过来:不用本金,不用懂投资,今天发工资就能做。等攒出第一笔钱,再慢慢看行业和岗位的机会。
它说到底是把劳动换来的钱留住、让它待在对的地方。没背景的人尤其要留意这点,没有背景的人怎么在社会里站稳 讲的存钱护体,我挺认同。复利到底怎么回事,可以查 维基百科的解释。
最后提醒一句,这三笔账不用一起算。先把顺序改过来,手里有了余粮,再去想工作和大件的事,一步一步来才不焦虑。财富积累是慢功夫,急不得。



- 最新
- 最热
查看全部